Saber quién aparece en el certificado de existencia de una empresa no siempre permite saber quién se beneficia realmente de sus operaciones o ejerce el control final. Detrás de una persona jurídica pueden existir accionistas indirectos, sociedades interpuestas, acuerdos de voto u otras relaciones que no son evidentes en una revisión superficial.
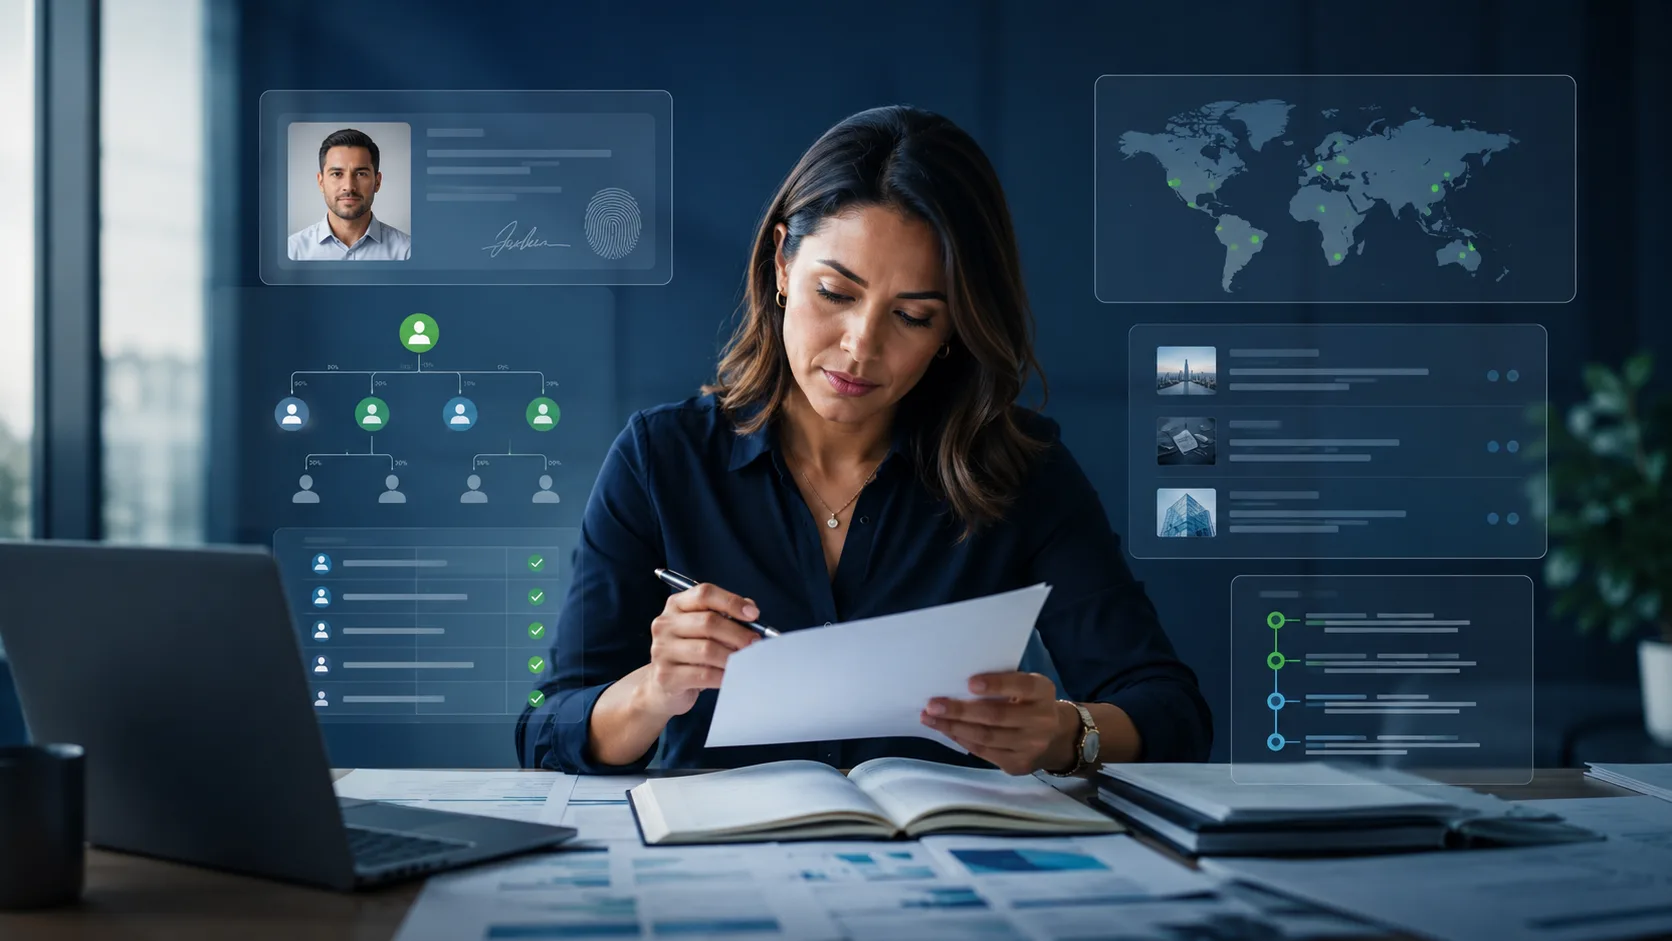
Por eso, identificar y verificar al beneficiario final es una tarea esencial dentro de la debida diligencia de terceros. Para el Oficial de Cumplimiento, no se trata solamente de llenar un formulario: se trata de entender quién está detrás de la contraparte, evaluar sus riesgos y conservar evidencia suficiente para explicar la decisión tomada.
¿Qué es un beneficiario final?
Un beneficiario final es siempre una persona natural que, directa o indirectamente, posee, controla o se beneficia de una persona jurídica o estructura. No necesariamente coincide con el representante legal, el accionista directo o la persona que firma el contrato.
Para efectos del Registro Único de Beneficiarios Finales (RUB), la normativa colombiana considera criterios de titularidad, beneficio y control. Entre ellos se encuentran la participación directa o indirecta igual o superior al 5 % del capital o de los derechos de voto, el beneficio igual o superior al 5 % sobre activos, rendimientos o utilidades, y el ejercicio de control por otros medios. Cuando no se identifica a una persona natural bajo esos criterios, se aplica la regla correspondiente al representante legal o a la persona con mayor autoridad de gestión o dirección.
En cumplimiento, el análisis no debería limitarse mecánicamente al porcentaje. Una participación menor también puede ser relevante si la persona ejerce control efectivo, tiene capacidad para imponer decisiones o aparece vinculada con señales de alerta.
Accionista, representante legal y beneficiario final: no son sinónimos
El accionista es quien posee una participación en la sociedad. Puede ser una persona natural o una empresa. El representante legal actúa en nombre de la organización y puede no tener participación económica. El beneficiario final, en cambio, es la persona natural que se encuentra al final de la cadena de propiedad, beneficio o control.
Ejemplo: la empresa Proveedor Andino S.A.S. pertenece en un 80 % a Inversiones Central S.A.S. Revisar únicamente al accionista directo dejaría el análisis en otra persona jurídica. La debida diligencia debe continuar a través de la cadena hasta identificar a las personas naturales que cumplen los criterios aplicables.
Esta distinción evita tres errores frecuentes: validar solo al representante legal, detenerse en el primer nivel societario y asumir que una declaración del tercero es suficiente sin contrastarla con documentos o fuentes confiables.
RUB y debida diligencia: dos obligaciones relacionadas, pero diferentes
El RUB es administrado por la DIAN y tiene una finalidad de transparencia e intercambio de información. La debida diligencia empresarial persigue un objetivo adicional: conocer a la contraparte, valorar el riesgo y decidir qué controles aplicar antes y durante la relación.
Por eso, cumplir con el reporte del RUB no sustituye el análisis de SAGRILAFT ni la validación de terceros. Tampoco debería asumirse que una empresa puede consultar libremente el registro para resolver todo su proceso. El expediente de cumplimiento debe sustentarse con la información obtenida de la contraparte y con fuentes documentales e independientes disponibles para la organización.
Cómo identificar y verificar al beneficiario final
1. Solicitar la estructura de propiedad y control
Pida una certificación actualizada que muestre accionistas directos e indirectos, porcentajes de participación, derechos de voto y personas que ejercen control por otros medios. Si aparece otra sociedad como accionista, continúe la cadena hasta llegar a personas naturales.
2. Contrastar la información corporativa
Compare la declaración con certificados de existencia, estatutos, registros empresariales, libros de accionistas, organigramas societarios y documentos equivalentes del país de constitución. Las diferencias deben aclararse antes de aprobar la vinculación.
3. Verificar a las personas identificadas
Valide identidad, condición de persona expuesta políticamente, listas restrictivas y vinculantes, sanciones, antecedentes y otras fuentes relevantes según la matriz de riesgo LAFT. Una coincidencia no implica automáticamente rechazar la relación, pero sí exige analizarla, resolver posibles homonimias y documentar la conclusión.
4. Evaluar el nivel de riesgo
Considere jurisdicciones, complejidad de la estructura, actividad económica, reputación, origen de los recursos, resistencia a entregar información y coherencia entre la contraparte y la operación. Si el riesgo es mayor, aplique debida diligencia intensificada y una aprobación de nivel superior cuando corresponda.
5. Conservar evidencia y actualizarla
Guarde la declaración, los documentos revisados, resultados de consultas, fechas, analista responsable, alertas encontradas y decisión final. La identificación debe actualizarse cuando cambie la propiedad, el control, los representantes o el perfil de riesgo, y no únicamente al renovar un formulario.
Señales de alerta que justifican una revisión más profunda
- Cadenas de propiedad con múltiples sociedades y sin una razón económica clara.
- Accionistas ubicados en jurisdicciones de mayor riesgo o con baja transparencia societaria.
- Diferencias entre la declaración, los registros y los documentos aportados.
- Uso recurrente de apoderados o terceros sin una función claramente explicada.
- Negativa o demora injustificada para revelar propietarios o controlantes.
- Cambios frecuentes de accionistas, administradores o domicilio.
- Beneficiarios finales identificados como PEP o con coincidencias relevantes.
Estas señales no prueban por sí mismas una irregularidad. Su función es indicar que la organización necesita más información, controles proporcionales y una decisión expresamente sustentada.
Cómo puede apoyar Validiti la verificación
La empresa es responsable de reconstruir la cadena de propiedad y determinar quién cumple los criterios de beneficiario final. Después de identificarlos, Validiti puede apoyar la verificación de las personas, empresas y terceros relacionados mediante consultas en fuentes nacionales e internacionales, listas, antecedentes, sanciones y registros relevantes.
Centralizar estas validaciones permite reducir consultas dispersas, conservar reportes e histórico y aplicar criterios más consistentes. Validiti no reemplaza el análisis del Oficial de Cumplimiento ni el reporte ante la DIAN: entrega información y trazabilidad para fortalecer la debida diligencia y sustentar decisiones basadas en riesgo.
Preguntas frecuentes
No. Solo puede aplicar como criterio subsidiario cuando no se identifica una persona natural por titularidad, beneficio o control, de acuerdo con la regulación correspondiente.
No. La declaración es un insumo, pero debe contrastarse mediante medidas razonables y fuentes confiables. El alcance dependerá del riesgo de la contraparte.
No. Debe actualizarse cuando cambie la estructura o aparezcan nuevas señales de riesgo. Las contrapartes de mayor riesgo requieren controles y seguimiento más frecuentes.
Identificar al beneficiario final permite pasar de conocer el nombre de una empresa a comprender quién la posee, controla o aprovecha económicamente. Cuando esa información se verifica, analiza y documenta, la organización fortalece su gestión del riesgo y queda mejor preparada para auditorías y requerimientos regulatorios.
Conoce cómo Validiti puede apoyar la verificación de beneficiarios finales y demás terceros dentro de un proceso de debida diligencia trazable.